자산 취득 자금의 차입 효과
돈을 빌려 자산을 사는 것과 비슷하게, 필요한 자산을 확보하면서 자금 부담을 나눌 수 있어요.
리스가 무엇인지부터 시작해서, K-IFRS 제1116호 기준으로 이용자와 제공자가 장부를 어떻게 쓰는지, 리스를 어떻게 분류하고 어떤 종류가 있는지까지 핵심만 한 번에 훑어봅니다.
자산을 직접 사는 대신 리스를 쓰면, 초기 자금 부담이나 자산 관리 면에서 이런 점이 좋아요.
돈을 빌려 자산을 사는 것과 비슷하게, 필요한 자산을 확보하면서 자금 부담을 나눌 수 있어요.
계약 조건에 따라 리스가 끝날 때 자산을 반납하거나 사들이거나 다시 리스할 수 있어서, 기술이 바뀌어도 대응하기 수월할 수 있어요.
정해진 리스료를 정기적으로 내니까 자금 지출 계획을 세우고 관리하기가 비교적 쉬워요.
예전에는 운용리스 자산·부채를 재무상태표에 올리지 않는 방식(부외금융)이 가능했지만, 지금 기준에서는 리스이용자가 대부분의 리스를 재무상태표에 올립니다.
일반적인 리스 거래는 리스이용자의 자산 사용 필요에서 시작해, 리스제공자의 자산 취득과 사용권 제공, 리스료 지급으로 이어집니다.
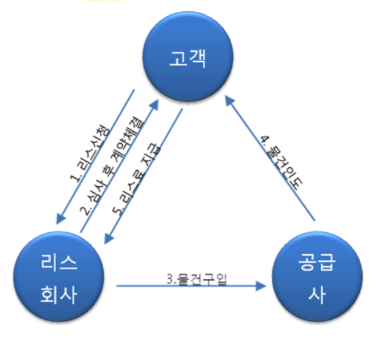
도식 안내: 위 그림은 개념 이해를 위한 단순화된 흐름입니다. 실제 거래에서는 금융기관, 보험사 등 다른 참여자가 포함될 수 있습니다.
K-IFRS 제1116호(2019년 1월 1일 이후 시작하는 회계연도부터 적용)는 리스이용자에게 금융리스와 운용리스의 구분 없이 단일 회계모형을 적용합니다.
사용권자산과 리스부채를 재무상태표에 인식합니다. 리스부채는 아직 지급하지 않은 리스료의 현재가치로 측정합니다.
사용권자산은 감가상각하고, 리스부채에는 이자비용을 인식합니다. 리스료 지급액은 리스부채의 상환으로 처리합니다.
면제를 적용하면 리스료를 리스기간에 걸쳐 정액법 등 체계적인 기준으로 비용 인식합니다.
현행 기준에서도 리스제공자는 리스를 금융리스와 운용리스로 분류합니다. 계약서의 명칭이 아니라 기초자산의 소유에 따른 위험과 보상이 얼마나 이전되는지를 기준으로 하며, 계약 약정일(리스 계약일과 주요 조건 약속일 중 이른 날)에 분류합니다.
소유에 따른 위험과 보상의 대부분을 이전하는 리스입니다. 리스제공자는 리스순투자를 수취채권으로 인식합니다.
금융리스가 아닌 리스입니다. 리스제공자는 기초자산을 계속 인식하고 리스료를 수익으로 인식합니다.
아래는 개별적으로 또는 복합적으로 금융리스로 분류될 수 있는 상황의 예입니다.
리스제공자의 분류는 약정일에 하며, 추정치 변경이나 상황 변화만으로는 다시 분류하지 않습니다. 다만 리스의 범위나 대가가 당초 계약조건에서 변경되는 리스 변경이 있으면 별도로 검토합니다.
국내 리스업에서 쓰이는 주요 리스 유형을 거래 목적과 특징 중심으로 정리했습니다.
국내 리스회사와 리스이용자가 일정 기간 리스료를 지급하는 계약으로, 자동차 이외의 자산을 대상으로 하는 리스를 말합니다.
일반리스와 유사하지만 리스자산이 자동차로 한정됩니다. 자동차세, 환경개선부담금, 범칙금 등 차량 관련 항목을 관리할 수 있습니다.
법인 고객의 다량 차량을 대상으로 차량 구입부터 보험, 세금, 정비, 매각·처분까지 관리 서비스를 제공하는 메인터넌스 리스입니다.
리스이용자가 소유한 자산을 리스회사에 매각하고, 동시에 해당 자산을 다시 리스하는 형태입니다. 자금 활용 목적으로 이용될 수 있습니다.
리스회사가 다른 리스회사로부터 리스한 자산을 제3자에게 다시 리스하는 거래를 말합니다.
위험을 분산하고 자금 부담을 줄이기 위해 여러 리스회사가 공동으로 참여하는 계약 형태로, 대형 리스 거래에 활용됩니다.
국적이 다른 리스회사와 리스이용자 사이에서 국경을 넘어 이루어지는 리스입니다. 국내 리스회사가 자산을 취득해 외국 기업에 리스하는 형태가 대표적입니다.
리스회사와 리스이용자 외에 보험회사·연기금 등 자금 대부자가 참여하는 구조입니다. 리스료 양도와 자산 담보 등을 바탕으로 자금의 상당 부분을 조달하는 거래입니다.